Kok Bisa !,Sambas WTP Meskipun Ada 13 Temuan BPK atas LK 2022
Raihan Opini Wajar Tanpa Pengecualian (WTP) atas Laporan Keuangan Pemerintah Daerah (LKPD) Kabupaten Sambas tahun 2022 yang diberikan oleh Badan Pemeriksa Keuangan Republik Indonesia (BPK RI) Perwakilan Kalimantan Barat menuai pertanyaan masyarakat. Pasalnya kini tersebar luas via media chatt tentang Penyampaian Permasalahan hasil pemeriksaan Interim LK Kabupaten Sambas tahun 2022.
Sebaran Penyampaian Permasalahan Hasil Pemeriksaan Interim LK Kabupaten Sambas tahun 2022 itu dari pengamatan Fakta Kalbar, berkop dan logo Badan Pemeriksa Keuangan Republik Indonesia (BPK RI) Perwakilan Provinsi Kalimantan Barat, bernomor 32/LKPD Interim/SBS/03/2023 ditujukan kepada Bupati Sambas, H.Satono,S.Sos.,M.H tertanggal 2 Maret 2023 dan ditandatangani Wakil Penanggungjawab Pemeriksaan, Yudi Prawiratman,SE.,M.M.,Ak.,CA
Berdasarkan hasil pemeriksaan interim ada 13 kondisi permasalahan yang ditemukan pemeriksa, yaitu :
Penerimaan hibah dari program Hibah Jalan Daerah (PHJD) Tidak menutupi Realisasi Biaya Pekerjaan sehingga sisa Pembayaran Pekerjaan kepada Penyedia Jasa Membebani Keuangan APBD Sambas.
Kewajiban Pembayaran BPJS belum diselesaikan dan disajikan dalam Laporan Keuangan Pemerindah Daerah Kabupaten Sambas.
Kewajiban pembayaran angsuran Pinjaman Daerah berpotensi membbeeratkan keuangan daerah.
Pembayaran TPP ASN Semester 2 Tahun 2022 belum direalisasikan.
Kewajiban kepada Penyedia Barang dan Jasa Belum Dibayarkan
Kesalahan Penganggaran Penerangan Jalan Umum (PJU)
Penetapan Target Penerimaan BPHTB tidak didukung dengan Perencanaan dan Analisa yang memadai.
Penerimaan Pajak Penerangan Jalan yang belum sepenuhnya didukung dengan Kelengkapan Bukti yang memadai.
Denda Keterlambatan belum dikenakan terhadap retribusi Menara Telekomunikasi.
Belanja Hibah tidak dilengkapi dengan Pertanggungjawaban yang memadai.
Kekurangan Volume pada beberapa paket pekerjaan.
Penyesuaian tarif PPN Terindikasi belum sepenuhnya diimplementasikan.
Masih terdapat 1 Parpol (Partai Perindo) yang belum menyampaikan Laporan Pertanggungjawaban Bantuan Keuangan Partai Politik TA 2022.
Fakta Kalbar mencoba menelusuri beberapa point permasalahan tersebut kepada salah satu sumber di Kabupaten Sambas.minggu lalu (10 Mei 2023) Seorang pengusaha sekaligus kontraktor, inisial H (inisial) membenarkan, bahwa perihal hutang Pemkab Sambas terhadap pekerjaan belanja barang dan jasa diketahuinya hingga berjumlah Rp60 Miliar. H sendiri hingga kini masih menunggu pula pembayaran dari Pemkab Sambas yang belum dibayar kepadanya. “Betol, setahui saye total hutang Pemkab Sambas itu mencapai 60 miliar rupiah, ada pekerjaan saya juga yang belum dibayar nih.” Ungkap H.
Bahkan dtemukan sumber lain yang meyampaikan kalau tenaga honorer dalam hal ini guru, juga belum menerima pembayaran dari Pemkab Sambas. Tiga orang tenaga guru honorer (D,G dan M) menyatakan sudah beberapa bulan mereka tidak menerima pembayaran honorer dari Pemkab Sambas.
Mengutip dari laman bpk.go.id, Badan Pemeriksa Keuangan (BPK) RI memiliki kriteria dalam memberikan opini atas Laporan Keuangan Pemerintah Daerah. Pemeriksaan yang menjadi tugas BPK meliputi pemeriksaan atas pengelolaan dan tanggung jawab mengenai keuangan negara. Pemeriksaan tersebut mencakup seluruh unsur keuangan negara sebagaimana dimaksud dalam Pasal 2 UU Nomor 17 Tahun 2003 tentang Keuangan Negara. Dalam melaksanakan tugasnya, BPK melakukan tiga jenis pemeriksaan yaitu pemeriksaan keuangan, pemeriksaan kinerja, dan pemeriksaan dengan tujuan tertentu.
Opini merupakan pernyataan profesional pemeriksa mengenai kewajaran informasi keuangan yang disajikan dalam laporan keuangan yang didasarkan beberapa pada kriteria yaitu:Kesesuaian dengan standar akuntansi pemerintahan;, Kecukupan pengungkapan (
adequate disclosures
); Kepatuhan terhadap peraturan perundang-undangan; serta Efektivitas sistem pengendalian intern.
Opini dihasilkan dari pemeriksaan keuangan yaitu pemeriksaan atas laporan keuangan pemerintah pusat dan pemerintah daerah. Tujuan Pemeriksaan atas laporan keuangan adalah untuk memberikan opini/pendapat atas kewajaran informasi keuangan yang disajikan dalam laporan keuangan.
Hasil pemeriksaan yang dilakukan oleh BPK disusun dan disajikan dalam laporan hasil pemeriksaan (LHP) segera setelah kegiatan pemeriksaan selesai. Pemeriksaan keuangan akan menghasilkan opini. Pemeriksaan kinerja akan menghasilkan temuan, kesimpulan, dan rekomendasi, sedangkan pemeriksaan dengan tujuan tertentu akan menghasilkan kesimpulan. Setiap laporan hasil pemeriksaan BPK disampaikan kepada DPR/DPD/DPRD sesuai dengan kewenangannya ditindaklanjuti, antara lain dengan membahasnya bersama pihak terkait.
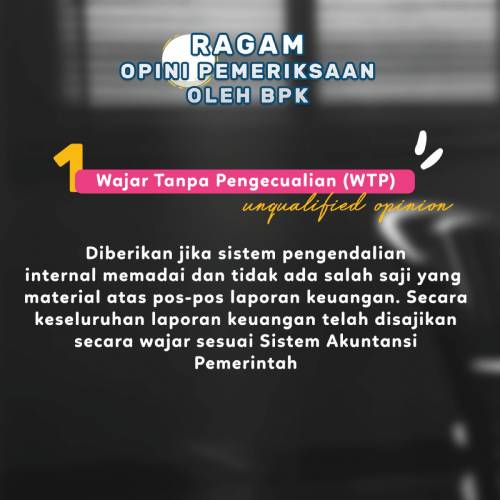
Berdasarkan Undang-undang Nomor 15 Tahun 2004 terdapat 4 (empat) jenis Opini yang diberikan oleh BPK RI atas Pemeriksaan atas Laporan Keuangan Pemerintah:
Opini Wajar Tanpa Pengecualian (WTP) atau
unqualified opinion
: Menyatakan bahwa laporan keuangan entitas yang diperiksa, menyajikan secara wajar dalam semua hal yang material, posisi keuangan, hasil usaha, dan arus kas entitas tertentu sesuai dengan prinsip akuntansi yang berlaku umum di Indonesia.
Opini Wajar Dengan Pengecualian (WDP) atau
qualified opinion
: Menyatakan bahwa laporan keuangan entitas yang diperiksa menyajikan secara wajar dalam semua hal yang material, posisi keuangan, hasil usaha dan arus kas entitas tersebut sesuai dengan prinsip akuntansi yang berlaku umum di Indonesia, kecuali untuk dampak hal-hal yang berhubungan dengan yang dikecualikan.
Opini Tidak Wajar atau
adversed opinion
: Menyatakan bahwa laporan keuangan entitas yang diperiksa tidak menyajikan secara wajar posisi keuangan, hasil usaha, dan arus kas entitas tertentu sesuai dengan prinsip akuntansi yang berlaku umum di Indonesia.
Pernyataan menolak memberikan opini (
disclaimer of opinion
) atau Tidak Memberikan Pendapat (TMP)
: Menyatakan bahwa Auditor tidak menyatakan pendapat atas laporan apabila lingkup audit yang dilaksanakan tidak cukup untuk membuat suatu opini.
Keempat jenis opini yang dapat diberikan oleh BPK tersebut dasar utamanya adalah kewajaran penyajian pos pos Laporan Keuangan sesuai dengan Standar Akuntansi Pemerintahan (SAP). Opini WTP merupakan impian seluruh institusi baik pusat dan daerah, sebab dengan opini WTP Institusi yang besangkutan dapat mengekspresikan akuntabilitasnya sebagai entitas kepada para stakeholdernya (publik/masyarakat). Penyusunan dan penyajian laporan keuangan sebagai wujud pertanggungjawaban APBN/APBD dalam rangka akuntabilitas dan keterbukaan dalam pengelolaan keuangan negara menjadi tanggung jawab masing-masing entitas pelaporan. Sementara BPK bertanggungjawab dalam melakukan pemeriksaan atas pengelolaan dan tanggung jawab keuangan negara serta memberikan pendapat berupa opini atas Laporan Keuangan entitas yang telah diperiksa berdasarkan Standar Pemeriksaan Keuangan Negara (SPKN). (rfk)
Komentar (0)
Belum ada komentar. Jadilah yang pertama.